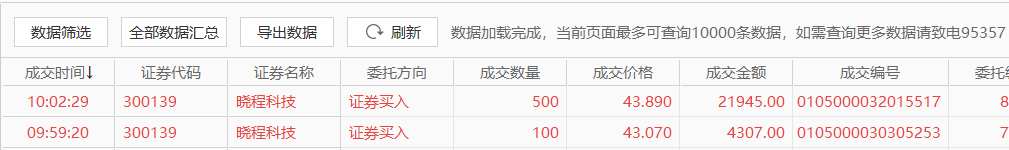
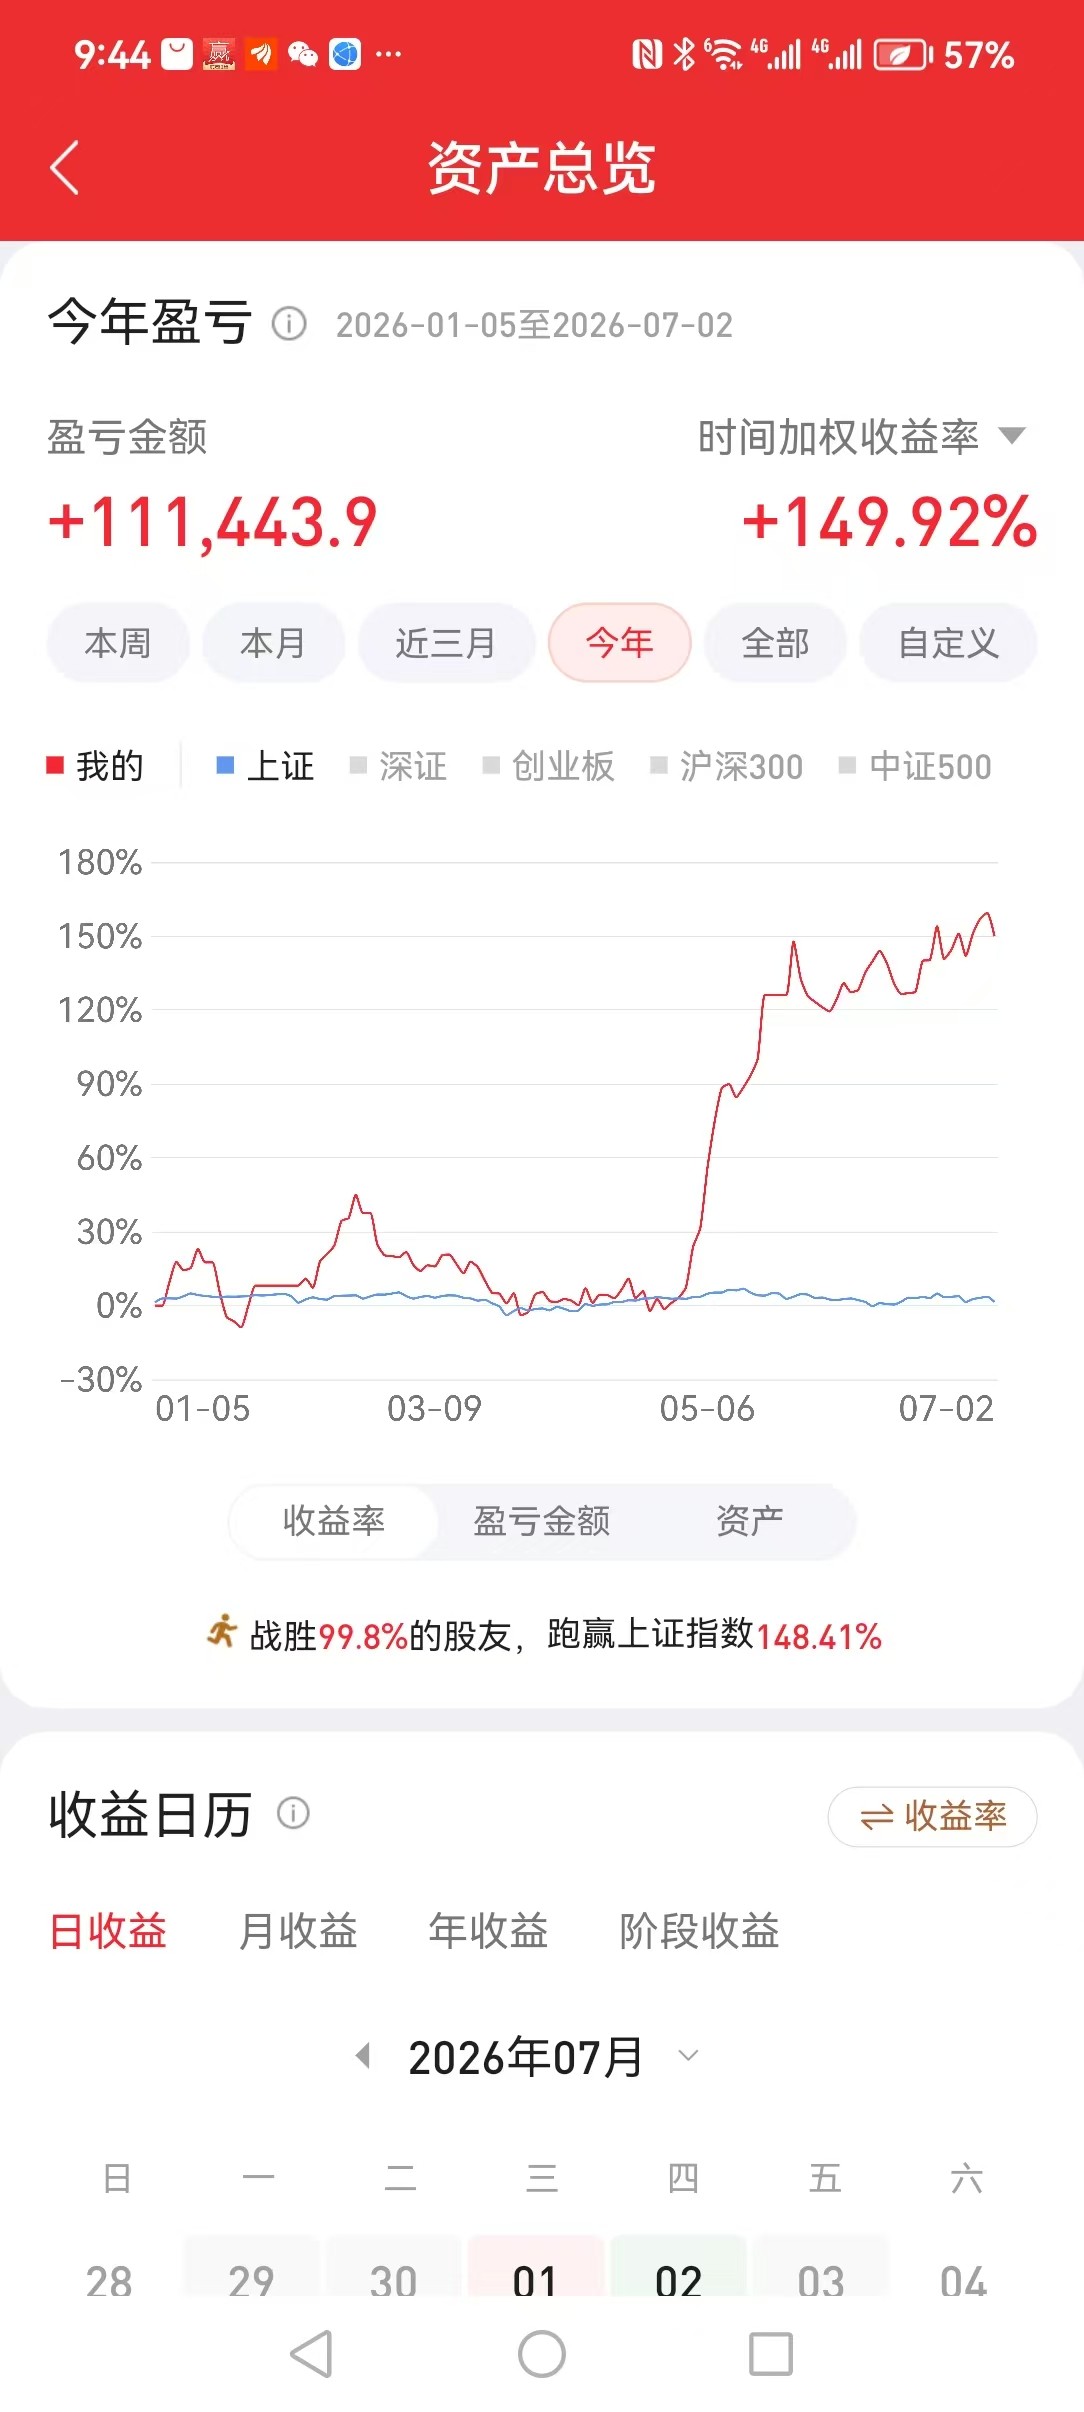
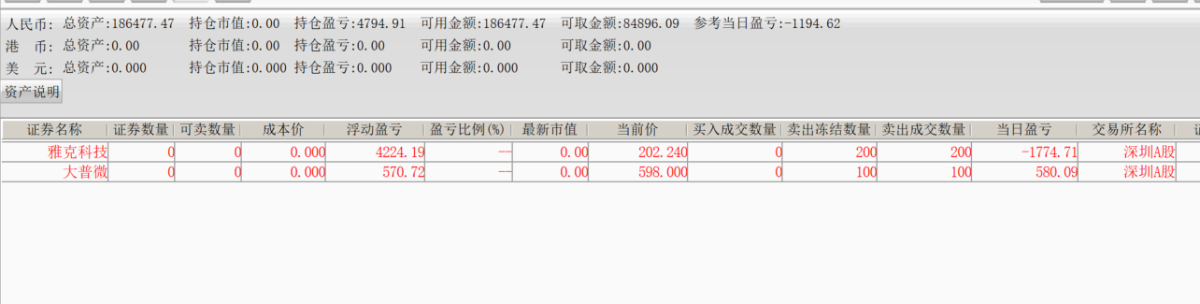
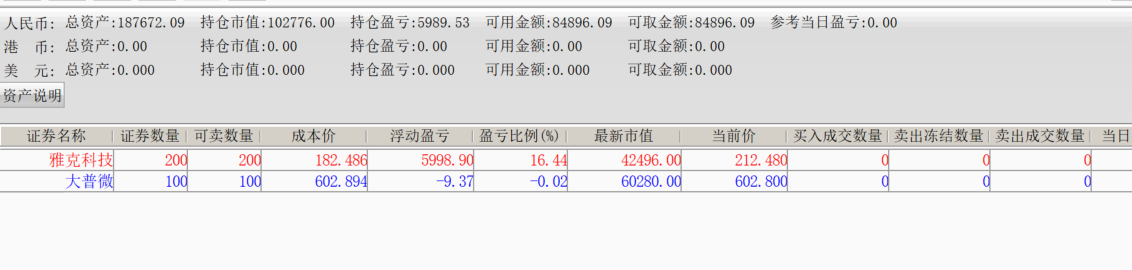
半导体板块调整已经悄悄开始了,至少整个7月份都是不好的时间窗口,不承认这个事实,就会亏钱为代价,我是边打边撤了。不知道大家有何高见?
主楼
半导体板块调整已经悄悄开始了,至少整个7月份都是不好的时间窗口,不承认这个事实,就会亏钱为代价,我是边打边撤了。不知道大家有何高见?
已经开始反抽了,不会连续杀跌的。
初步测算300139会反弹到68元,只是测算,不作为操作指标
用小账户打个底仓,下周再视情加减
该股从91元调整到34元不可谓不大
现在比较确定性的机会应该是黄金,如果说弹性大应该是300139
今天我为什么清仓,第一因为我上半年已经赚到了140%以上的利润,控制回撤才是第一要务;第二半导体进去非常不确定性时期,不要拿本金开玩笑;第三价值投资告诉我,每年30%收益,就应该满足。所以我清仓,休息三日再说。
[em_55]
当前半导体行业的调整,处于一场关于“周期是否见顶”的激烈辩论之中。乐观者视其为短期回调,而悲观者则警告这是长期下行的开端。
对于普通投资者而言,这意味着市场短期内的高波动性将是常态。在不确定性较高的时期,关注企业基本面、控制仓位、做好风险管理,或许比预测底部更为重要。
这场多空博弈的最终走向,取决于以下几个关键因素:
AI资本开支的持续性:这是最核心的变量。如果微软、谷歌、亚马逊等巨头的资本开支增速放缓,将直接打击半导体需求。
供需关系的演变:新增产能(尤其是先进封装)的释放速度,能否跟上AI需求的爆发式增长。
宏观经济与政策:全球经济是否会衰退、主要经济体的关税政策等,都可能对市场产生重大影响。
地缘政治:主要经济体对半导体供应链自主可控的诉求,将持续影响行业格局
谨慎/悲观派——周期顶点已至,调整或持续数年
这一派认为半导体行业可能已处于本轮“超级周期”的尾部,将面临更长时间的结构性调整。
警惕周期反转:摩根士丹利警告,半导体股价的动能可能已触及历史极值,其走势与此前见顶的白银类似。超大规模云厂商的股价疲软是半导体板块可能跑输的先行信号。
历史会重演:业界担忧2018年和2023年因需求放缓、库存积压导致的价格暴跌和巨额亏损会再次上演。
长期下行风险:瑞银(UBS)预测,存储器供应短缺可能持续到2028年上半年,但从2029年起将进入温和下行通道。也有分析警告,未来3年内下行周期将会到来。
因此,谨慎派认为当前可能是一个为期数年的周期转换点。
乐观派——短期技术性回调,基本面无忧
这一观点认为,近期的下跌是“硬件大涨后的一次压力释放”,属于健康的估值消化过程,并非行业周期的终结。
需求依然强劲:AI基础设施投资的长线逻辑并未改变。云厂商的资本开支仍在持续扩张,预计2026年AI服务器收入将增长78%。
供应依然紧张:市场不仅没有产能过剩,反而可能面临“史诗级”供应缺口。从先进封装到PCB等零部件都已陷入短缺,预计供应紧张可能持续到2027年。
库存水平健康:半导体销售增速已连续十个季度超过库存增速,存储芯片库存处于历史低位。德银认为库存回升是主动备货而非需求疲软。
因此,乐观派认为调整是短暂的技术性修正,市场在震荡消化后有望重拾升势。
关于这次半导体调整需要多长时间,目前市场上并没有统一的答案,主流观点分歧明显,预计的调整周期从“短期技术性回调”到“长达数年的周期转换”不等。
📉 近期市场表现:一次剧烈震荡
自2026年6月中旬以来,全球半导体板块经历了一轮显著下跌。特别是在2026年7月2日,市场遭遇了“黑色星期四”:
A股:中证半导体指数暴跌9.36%。
美股:费城半导体指数(SOX)暴跌6.27%。
韩国:韩国综指下跌7.89%。
这轮调整的直接导火索是Meta计划对外出售富余AI算力的消息,这打破了市场对“算力绝对稀缺”的信仰,引发了“算力过剩”的担忧。同时,板块前期交易过度拥挤、估值偏高,也加剧了回调。
需要多长时间